Domain bombennacht.de kaufen?
Wir ziehen mit dem Projekt
bombennacht.de um.
Sind Sie am Kauf der Domain
bombennacht.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bombennacht.de kaufen?
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **


Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
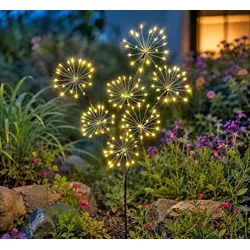
LED-Gartenstecker »Feuerwerk«Funkelnde Lichtakzente für Garten und Terrasse Wenn die Dämmerung einsetzt, entfaltet der LED-Gartenstecker »Feuerwerk« seine besondere Wirkung. Die filigranen Drahtblumen erinnern an ein eingefrorenes Feuerwerk aus Licht und setzen stimmungsvolle Akzente in Beeten, Pflanzgefäßen oder entlang von Wegen. Dabei sorgt das warmweiße Licht für eine angenehme Atmosphäre. Individuell formbar und vielseitig dekorierbar Die feinen Metalläste und Drahtzweige lassen sich nach Belieben biegen und ausrichten. Dadurch entsteht immer wieder ein neues Erscheinungsbild, das sich harmonisch in unterschiedliche Garten- und Dekorationsstile einfügt. Auch auf Terrassen, Balkonen oder bei festlichen Anlässen wird der Gartenstecker zu einem besonderen Blickfang. Warmes Licht für das ganze Jahr Insgesamt 140 warmweiße LEDs verteilen sich auf sieben filigrane Lichtblumen und erzeugen ein eindrucksvolles Funkeln. Der wettergeschützte Betrieb ermöglicht den Einsatz im Außenbereich, sodass der Gartenstecker sowohl in den Sommermonaten als auch in der Advents- und Weihnachtszeit für stimmungsvolle Lichtmomente sorgt. Dekorativer LED-Gartenstecker in Feuerwerk-Optik 140 warmweiße LEDs für stimmungsvolles Licht Filigrane Drahtblumen mit funkelnder Wirkung Äste und Drähte individuell formbar Für Garten, Terrasse, Balkon und Pflanzgefäße geeignet Ideal für Sommerabende, Feste und Weihnachtsdekorationen Inklusive Outdoor-Adapter (IP44) Mit 5 m langer Zuleitung Maße: Höhe ca. 70 cm plus Erdspieß (ca. 12 cm) Material: Kunststoff und Metall Beleuchtung: 140 warmweiße LEDs Schutzart: IP44 Lieferumfang: LED-Gartenstecker »Feuerwerk« mit Outdoor-Adapter und Erdspieß14,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mirakulus Sherlocks Spürnasen - Tierische Ermittlungen in der Baker StreetMacht euch bereit, die Baker Street auf eine ganz neue und tierische Art und Weise zu erleben mit "Sherlocks Spürnasen: Tierische Ermittlungen in der Baker Street"! Dieses kooperative Detektivspiel entführt euch in eine Welt, in der Sherlock Holmes’ tierische Gefährten die Hauptrolle spielen. Ihr schlüpft in die Rollen von cleveren Tieren, die fliegend, krabbelnd oder hüpfend die mysteriösesten Fälle lösen. Ideal für 1 bis 4 Spieler und geeignet für alle ab 10 Jahren, bietet dieses Spiel eine spannende Herausforderung, die euer logisches Denken und eure Teamfähigkeit auf die Probe stellt. Mit einer Spieldauer von 30 bis 60 Minuten pro Fall könnt ihr euch auf unterhaltsame und anspruchsvolle Ermittlungen freuen, die euch tief in das Herz Londons führen. In "Sherlocks Spürnasen" erwartet euch eine epische Erzählung mit 7 fesselnden Fällen, vollgepackt mit hundestarken Herleitungen, mausigen Mysterien und rattenhaften Rätseln. Jeder Fall ist einzigartig und fordert euch heraus, Indizien zu sammeln, Verdächtige zu befragen und die Wahrheit hinter den geheimnisvollen Vorkommnissen zu enthüllen. Die liebevoll gestalteten Spielmaterialien und die charmanten Charaktere machen jedes Spiel zu einem visuellen und interaktiven Erlebnis. Zusammenarbeit ist der Schlüssel zum Erfolg, da ihr gemeinsam Hypothesen aufstellt, Theorien testet und die Lösungen der Rätsel erarbeitet. "Sherlocks Spürnasen: Tierische Ermittlungen in der Baker Street" ist mehr als nur ein Spiel – es ist ein Abenteuer, das euch in die Rolle von Spürnasen versetzt, die vor keiner Herausforderung zurückschrecken. Seid ihr bereit, eure detektivischen Fähigkeiten zu schärfen und die Geheimnisse zu lüften, die sich hinter den Türen der Baker Street verbergen? Nehmt die Lupe zur Hand und beweist, dass auch die kleinsten Ermittler Großes leisten können!37,00 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **

Wie viel Selbstbehalt bei Unterhalt?
Wie viel Selbstbehalt bei Unterhalt? Der Selbstbehalt ist der Betrag, den eine Person behalten darf, um ihren eigenen Lebensunterhalt zu bestreiten, bevor sie Unterhalt zahlen muss. In Deutschland beträgt der Selbstbehalt für erwerbstätige Personen derzeit 1.160 Euro pro Monat. Für nicht erwerbstätige Personen liegt der Selbstbehalt bei 960 Euro pro Monat. Es gibt jedoch auch Ausnahmen und Sonderregelungen, je nach individueller Situation. Es ist wichtig, sich mit einem Anwalt oder einer Beratungsstelle zu beraten, um die genauen Regelungen und Berechnungen zu verstehen. **
Was versteht man unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Dieser Betrag dient dazu, die Eigenverantwortung und Kostenbeteiligung des Versicherten oder Vertragspartners zu fördern. Ein höherer Selbstbehalt kann zu niedrigeren Versicherungsprämien führen, da die Versicherung weniger Risiko trägt. Selbstbehalte können in verschiedenen Bereichen wie Gesundheitsversicherung, Kfz-Versicherung oder Rechtsschutzversicherung vorkommen. Es ist wichtig, den Selbstbehalt bei Vertragsabschluss zu berücksichtigen und zu prüfen, ob man sich diesen Betrag im Ernstfall leisten kann. **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
LED-Gartenstecker »Feuerwerk«Funkelnde Lichtakzente für Garten und Terrasse Wenn die Dämmerung einsetzt, entfaltet der LED-Gartenstecker »Feuerwerk« seine besondere Wirkung. Die filigranen Drahtblumen erinnern an ein eingefrorenes Feuerwerk aus Licht und setzen stimmungsvolle Akzente in Beeten, Pflanzgefäßen oder entlang von Wegen. Dabei sorgt das warmweiße Licht für eine angenehme Atmosphäre. Individuell formbar und vielseitig dekorierbar Die feinen Metalläste und Drahtzweige lassen sich nach Belieben biegen und ausrichten. Dadurch entsteht immer wieder ein neues Erscheinungsbild, das sich harmonisch in unterschiedliche Garten- und Dekorationsstile einfügt. Auch auf Terrassen, Balkonen oder bei festlichen Anlässen wird der Gartenstecker zu einem besonderen Blickfang. Warmes Licht für das ganze Jahr Insgesamt 140 warmweiße LEDs verteilen sich auf sieben filigrane Lichtblumen und erzeugen ein eindrucksvolles Funkeln. Der wettergeschützte Betrieb ermöglicht den Einsatz im Außenbereich, sodass der Gartenstecker sowohl in den Sommermonaten als auch in der Advents- und Weihnachtszeit für stimmungsvolle Lichtmomente sorgt. Dekorativer LED-Gartenstecker in Feuerwerk-Optik 140 warmweiße LEDs für stimmungsvolles Licht Filigrane Drahtblumen mit funkelnder Wirkung Äste und Drähte individuell formbar Für Garten, Terrasse, Balkon und Pflanzgefäße geeignet Ideal für Sommerabende, Feste und Weihnachtsdekorationen Inklusive Outdoor-Adapter (IP44) Mit 5 m langer Zuleitung Maße: Höhe ca. 70 cm plus Erdspieß (ca. 12 cm) Material: Kunststoff und Metall Beleuchtung: 140 warmweiße LEDs Schutzart: IP44 Lieferumfang: LED-Gartenstecker »Feuerwerk« mit Outdoor-Adapter und Erdspieß14,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
Ähnliche Suchbegriffe für Selbstbehalt
-
Mirakulus Sherlocks Spürnasen - Tierische Ermittlungen in der Baker StreetMacht euch bereit, die Baker Street auf eine ganz neue und tierische Art und Weise zu erleben mit "Sherlocks Spürnasen: Tierische Ermittlungen in der Baker Street"! Dieses kooperative Detektivspiel entführt euch in eine Welt, in der Sherlock Holmes’ tierische Gefährten die Hauptrolle spielen. Ihr schlüpft in die Rollen von cleveren Tieren, die fliegend, krabbelnd oder hüpfend die mysteriösesten Fälle lösen. Ideal für 1 bis 4 Spieler und geeignet für alle ab 10 Jahren, bietet dieses Spiel eine spannende Herausforderung, die euer logisches Denken und eure Teamfähigkeit auf die Probe stellt. Mit einer Spieldauer von 30 bis 60 Minuten pro Fall könnt ihr euch auf unterhaltsame und anspruchsvolle Ermittlungen freuen, die euch tief in das Herz Londons führen. In "Sherlocks Spürnasen" erwartet euch eine epische Erzählung mit 7 fesselnden Fällen, vollgepackt mit hundestarken Herleitungen, mausigen Mysterien und rattenhaften Rätseln. Jeder Fall ist einzigartig und fordert euch heraus, Indizien zu sammeln, Verdächtige zu befragen und die Wahrheit hinter den geheimnisvollen Vorkommnissen zu enthüllen. Die liebevoll gestalteten Spielmaterialien und die charmanten Charaktere machen jedes Spiel zu einem visuellen und interaktiven Erlebnis. Zusammenarbeit ist der Schlüssel zum Erfolg, da ihr gemeinsam Hypothesen aufstellt, Theorien testet und die Lösungen der Rätsel erarbeitet. "Sherlocks Spürnasen: Tierische Ermittlungen in der Baker Street" ist mehr als nur ein Spiel – es ist ein Abenteuer, das euch in die Rolle von Spürnasen versetzt, die vor keiner Herausforderung zurückschrecken. Seid ihr bereit, eure detektivischen Fähigkeiten zu schärfen und die Geheimnisse zu lüften, die sich hinter den Türen der Baker Street verbergen? Nehmt die Lupe zur Hand und beweist, dass auch die kleinsten Ermittler Großes leisten können!37,00 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
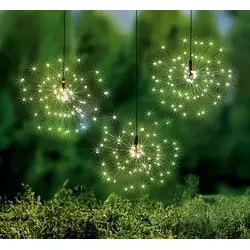
3er-Pack Solar-Hängelichter »Feuerwerk«Zartes Funkeln für laue Sommernächte Wenn die Sonne untergeht, beginnt das magische Schauspiel: 90 warmweiße LEDs zaubern zartes Licht auf Ihre Terrasse, an Bäume oder unter die Pergola. An jeder der drei filigranen Metallblüten leuchten 30 LEDs, die auf biegsamen Drahtsträngen sitzen – für einen eindrucksvollen Pusteblumen-Effekt. Dank separater Solarpanels benötigen Sie keine Stromquelle – einfach aufhängen, tagsüber aufladen lassen und am Abend genießen. Technische Details: Aufsatz mit je 30 biegbaren Drahtsträngen in Schwarz 30 warmweiße LEDs pro Pusteblume Zuleitung jeweils mit Solarpanel (inkl. Akku: NiMH 2/3 AAA, 200 mAh, 1,2 V) Wetterbeständig und ganzjährig nutzbar Maße: Ø aufgefächert ca. 26 cm, Kabellänge: 1 m Material: Metall und Kunststoff14,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Wie viel Selbstbehalt bei Unterhalt?
Wie viel Selbstbehalt bei Unterhalt? Der Selbstbehalt ist der Betrag, den eine Person behalten darf, um ihren eigenen Lebensunterhalt zu bestreiten, bevor sie Unterhalt zahlen muss. In Deutschland beträgt der Selbstbehalt für erwerbstätige Personen derzeit 1.160 Euro pro Monat. Für nicht erwerbstätige Personen liegt der Selbstbehalt bei 960 Euro pro Monat. Es gibt jedoch auch Ausnahmen und Sonderregelungen, je nach individueller Situation. Es ist wichtig, sich mit einem Anwalt oder einer Beratungsstelle zu beraten, um die genauen Regelungen und Berechnungen zu verstehen. **
-
Was versteht man unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Dieser Betrag dient dazu, die Eigenverantwortung und Kostenbeteiligung des Versicherten oder Vertragspartners zu fördern. Ein höherer Selbstbehalt kann zu niedrigeren Versicherungsprämien führen, da die Versicherung weniger Risiko trägt. Selbstbehalte können in verschiedenen Bereichen wie Gesundheitsversicherung, Kfz-Versicherung oder Rechtsschutzversicherung vorkommen. Es ist wichtig, den Selbstbehalt bei Vertragsabschluss zu berücksichtigen und zu prüfen, ob man sich diesen Betrag im Ernstfall leisten kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.